10月19日,银行板块逆势走强,工商银行股价创历史新高;另一边,存储龙头长鑫科技领跌,“双创”沦为难兄难弟,纷纷创下阶段性新低。
下半年的市场风格,陡然放大。
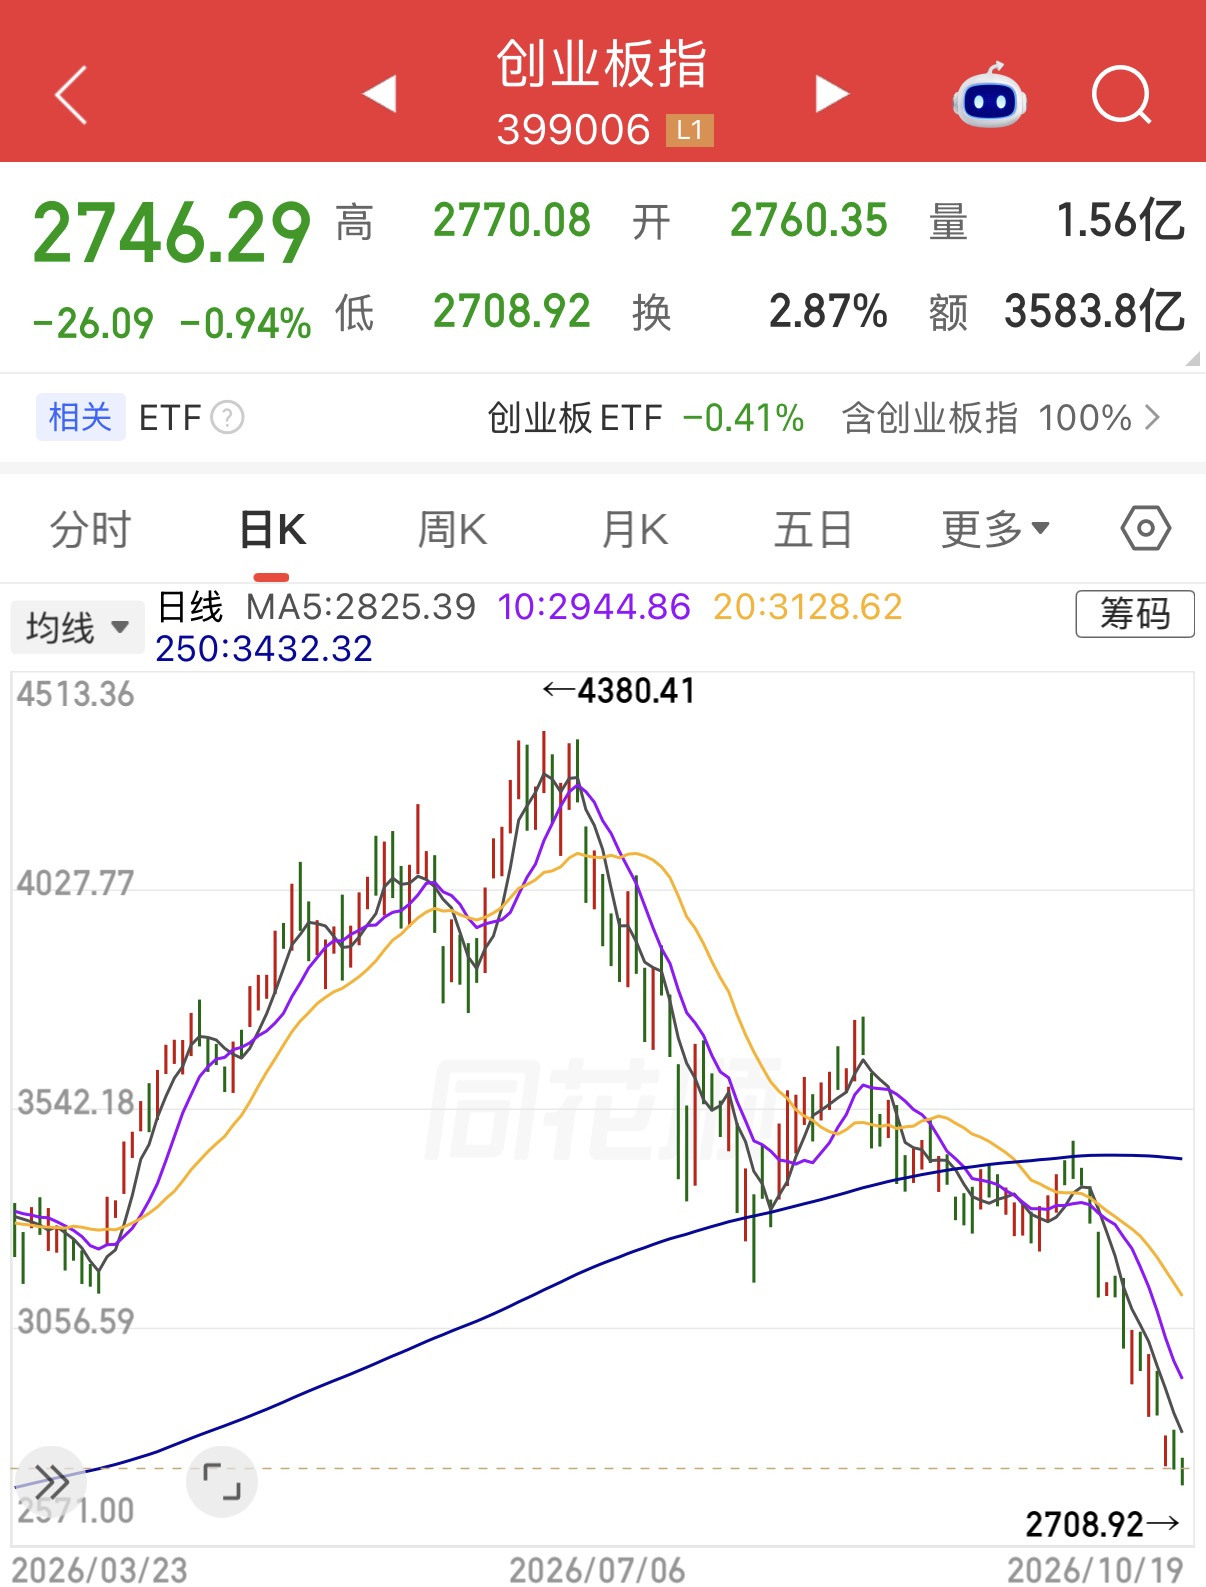
截至收盘,沪指微涨0.39%,深证成指涨0.13%,创业板指跌0.94%,科创综指跌0.86%。
银行股全线飘红,工行重回市值榜首
A股市值一哥几经易主后,19日,工商银行以收涨1.42%重回市值榜首。
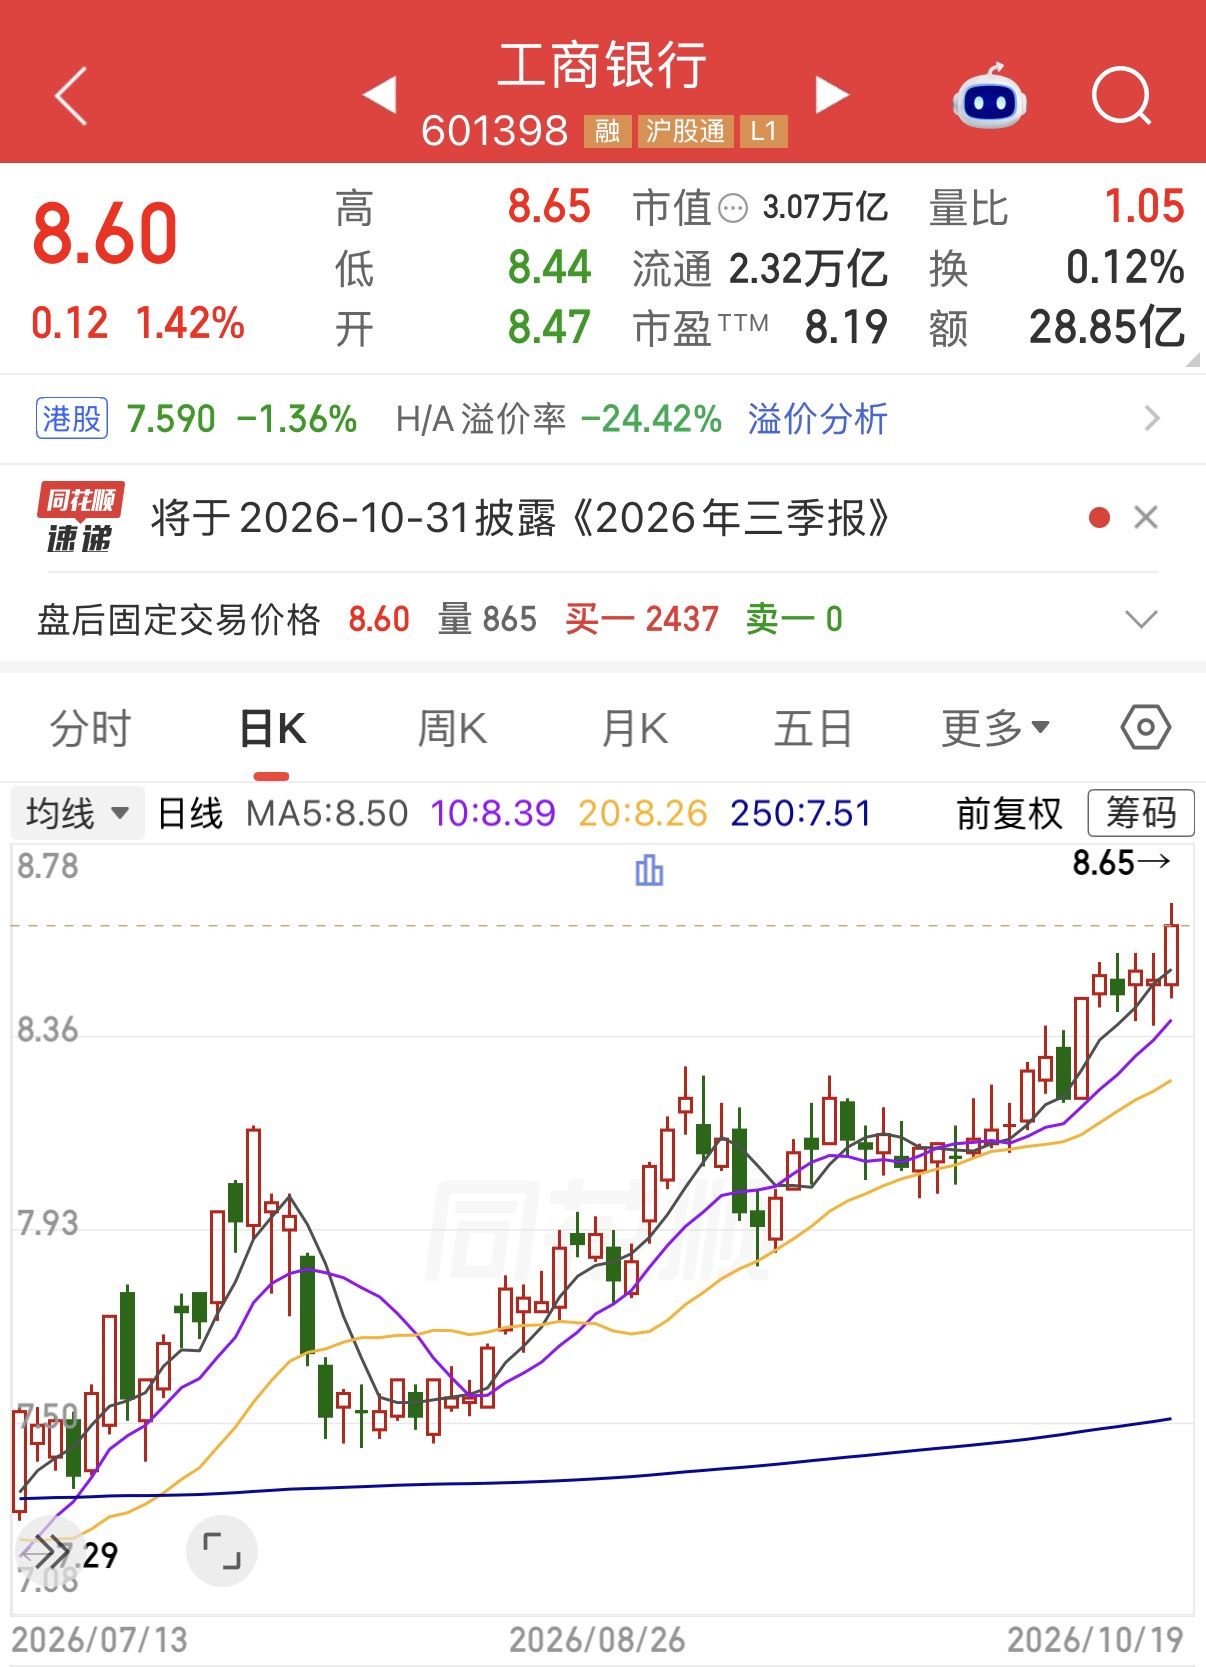
盘面上,银行板块全天强势,工商银行、建设银行股价收盘均创历史新高,其中工商银行、建设银行总市值均站上3万亿元大关。
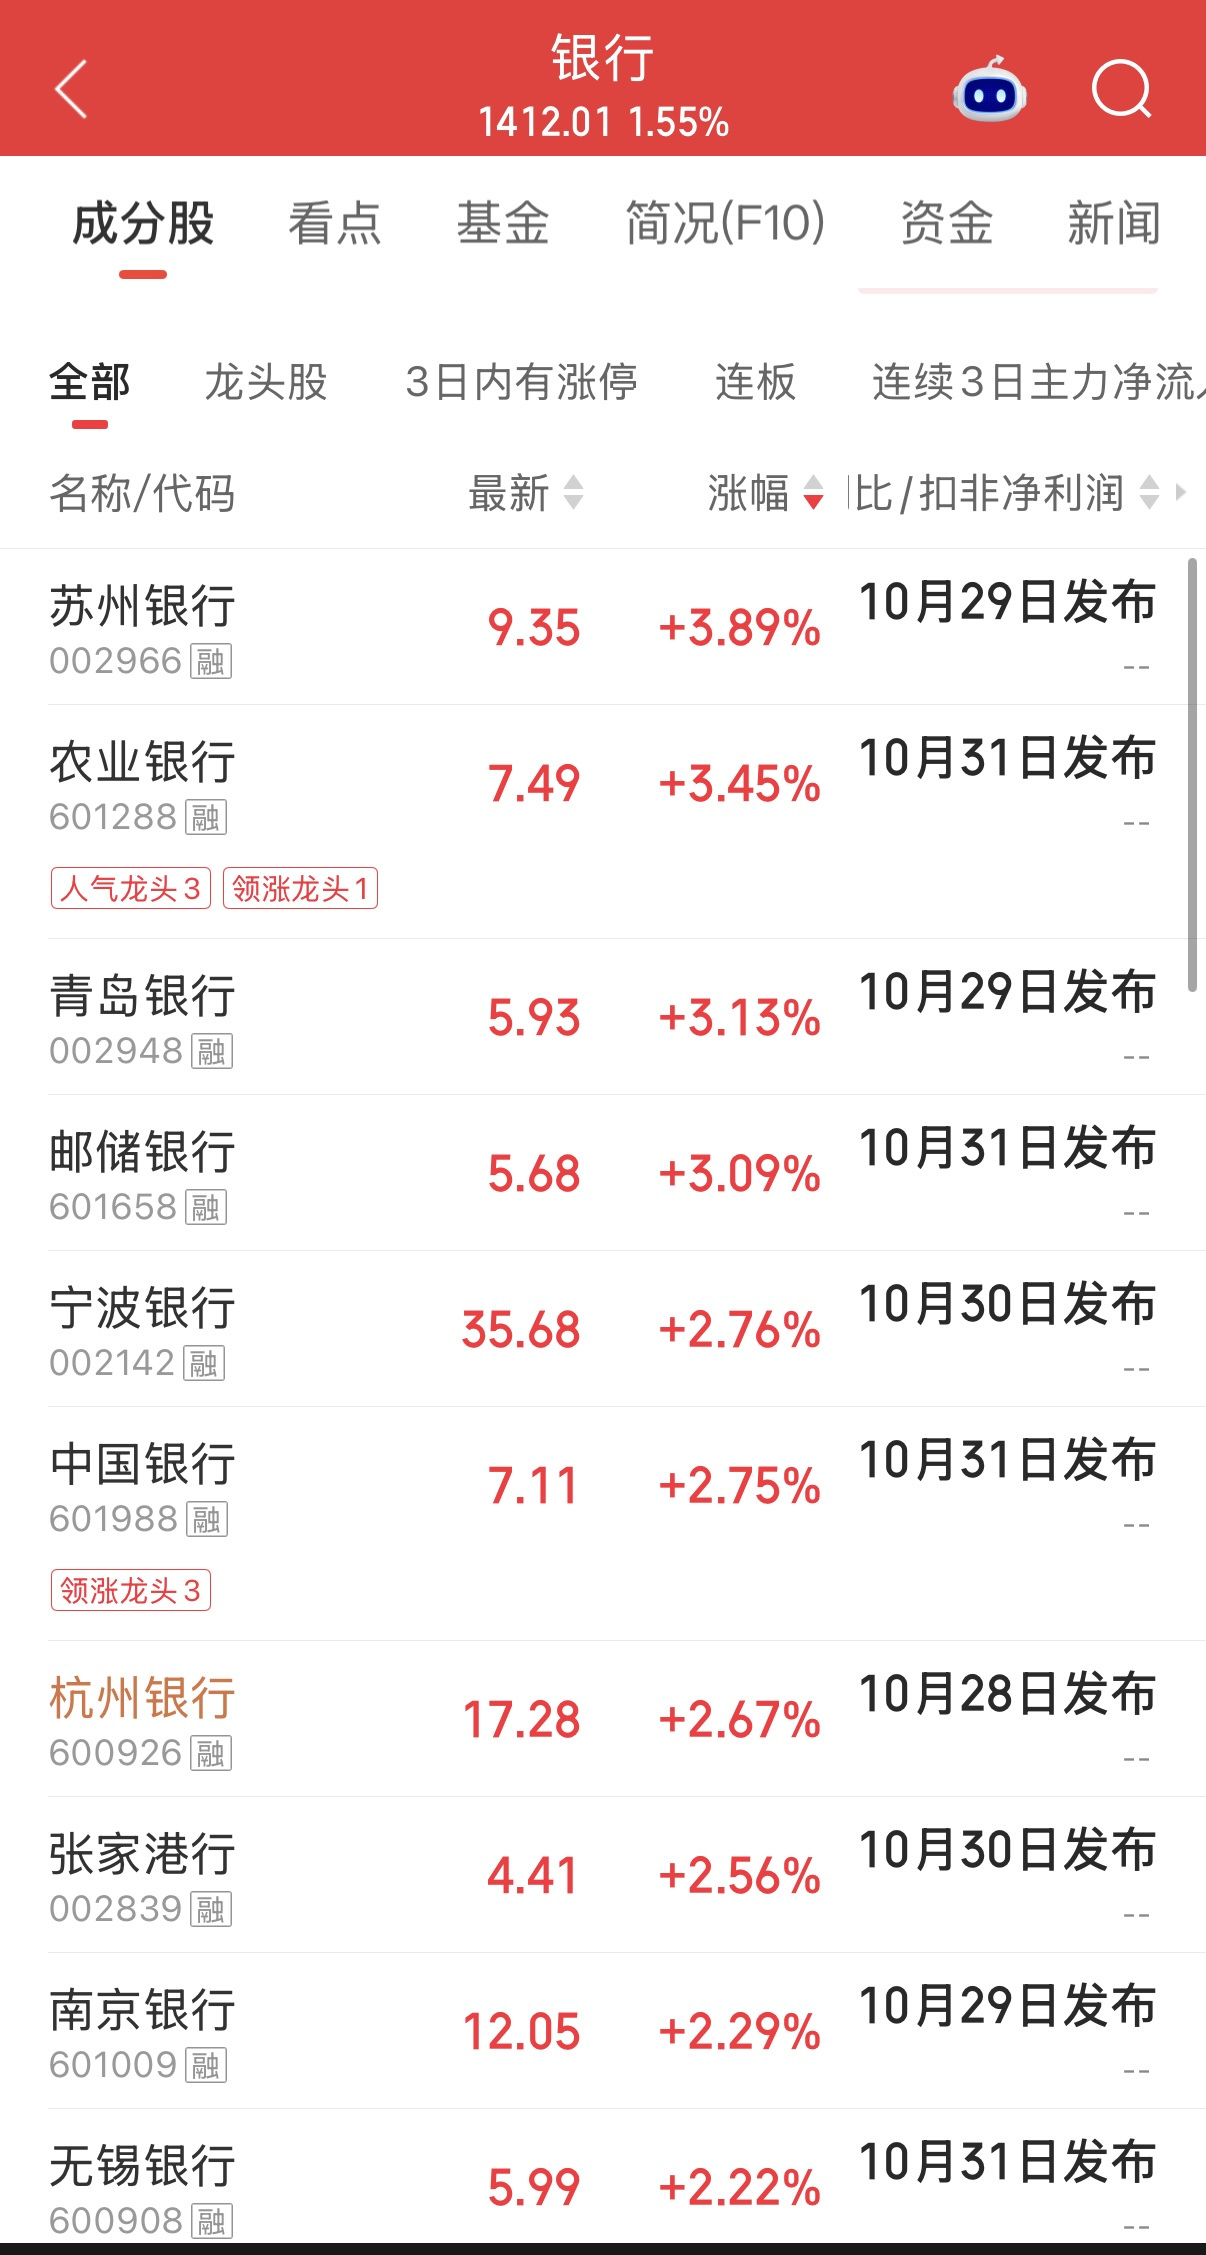
个股方面,苏州银行收涨3.89%,农业银行、青岛银行、邮储银行等涨超3%。
消息面上,有数据显示,截至目前已有21家上市银行披露2026年中期分红方案,拟派息金额合计超过2600亿元。从参与银行类型看,国有大行、股份制银行担当分红主力,上市城商行、农商行等中小银行也积极推进中期分红。分银行来看,工商银行拟派息538.53亿元位居首位,建设银行525.82亿元紧随其后;农业银行453.93亿元,中国银行383.43亿元,邮储银行、交通银行分别为159.73亿元、148.45亿元。六大行合计拟派息约2210亿元,较2025年中期分红金额提升约8%。
事实上,这一轮银行股行情已持续三个多月。7月以来,工商银行已涨逾21%,整个银行板块涨超14%。
除了慷慨的分红派息,银行近期大涨还与市场资金结构的变化不无关系。
自7月起,前期涨幅较大的科技板块高位回落,估值收缩之下,一部分资金开始从高估值成长流向更具确定性的资产,低波高红利的银行股成为承接方向之一。二季度,多家银行获保险资金增持;与此同时,被动指数资金持续扩容,银行板块的高权重特征带来稳定流入。
而股息率的相对优势,则是资金迟迟不愿离场的底层理由——当前银行板块平均股息率普遍在4%以上,明显高于10年期国债收益率(约1.68%),在无风险收益走低的背景下,其“类债”属性被进一步放大。
“老登股”重回台前,双创成“难兄难弟”
不止银行。上半年叫苦不迭的“老登股”们在下半年又重新站到台前:能源ETF、中国国企ETF累涨超20%,煤炭ETF、央企共赢ETF等累涨超18%。
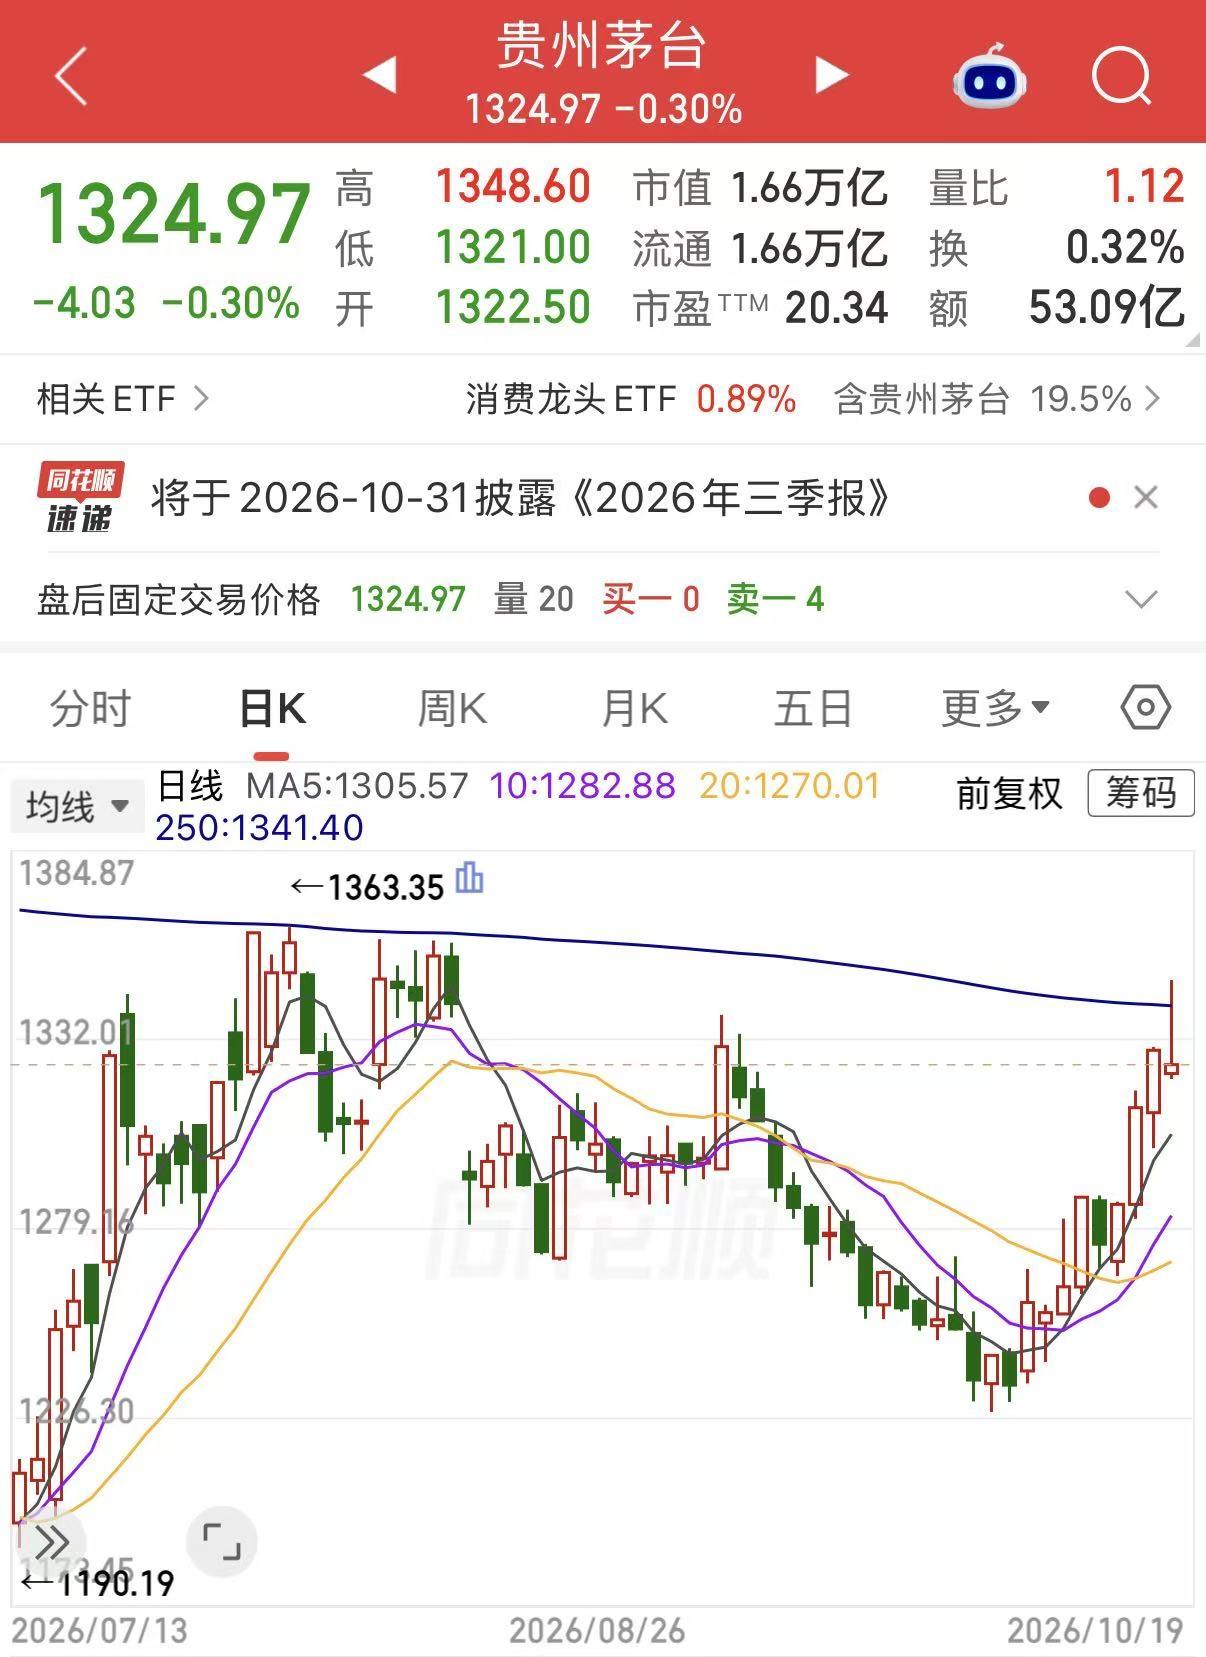
10月以来,白酒股也占据一席之地,中证白酒指数涨2.74%,龙头贵州茅台“红”多“绿”少,涨超5%。
国金证券研报数据显示,白酒经历连续五个旺季的动销下滑之后,渠道端第一次出现库存同比下降的信号。河南、山东、广东、安徽多地经销商、批发商与终端零售商反馈,部分酒商库存同比下降约10%至20%,名酒大单品周转更快,部分终端库存已控制在1至2个月。
“跷跷板”的另一边,科技股继续下行。
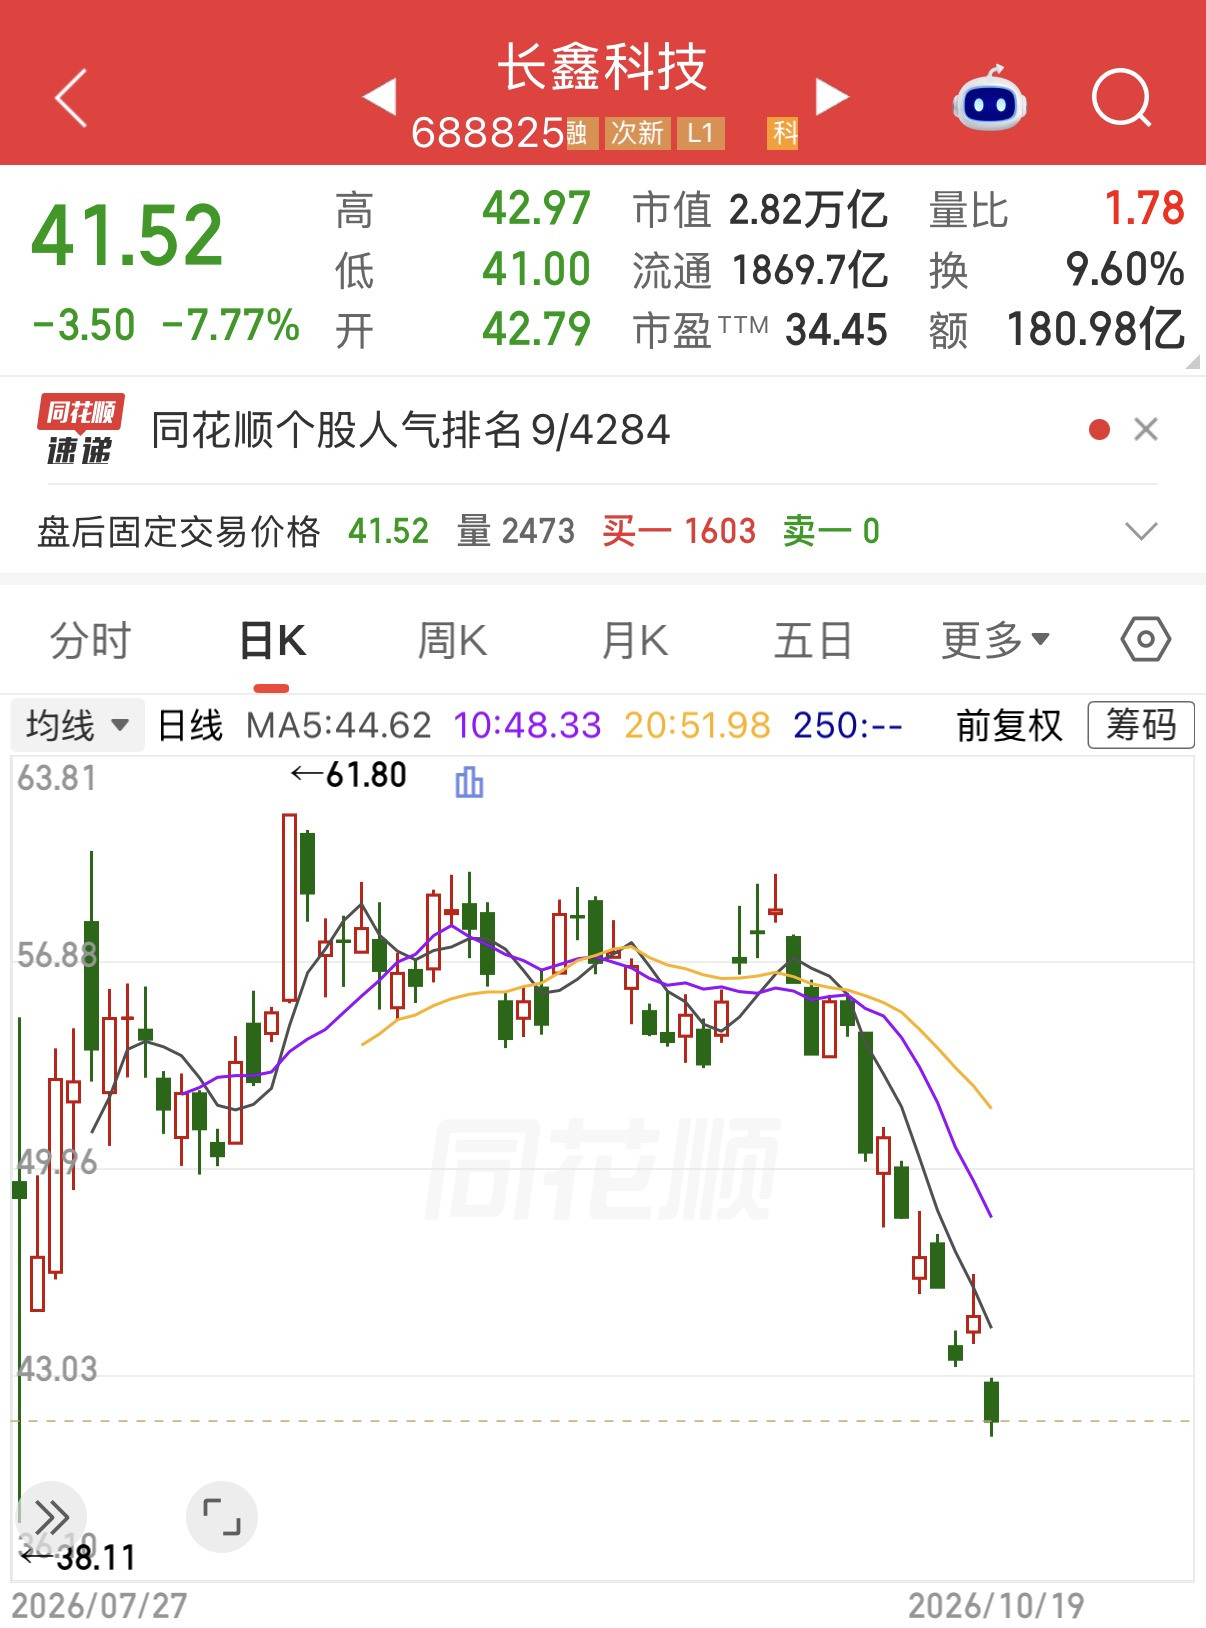
今日,国产存储龙头长鑫科技收跌7.77%,报41.52元/股,市值回落至2.84万亿元,股价距8月17日高点以来已跌逾24%。
市场的反应,或与上周五晚间披露的三季报业绩预告有关。公告显示,长鑫科技预计前三季度营收约2650亿元至2700亿元,同比增长约7.3倍至7.4倍;归母净利润1310亿元至1325亿元,较上年同期亏损52.8亿元实现扭亏。
但拆分到单季,第三季度净利润预计为533.95亿元至548.95亿元,环比仅增1.04%—3.88%,较二季度“翻倍式”的高增长明显放缓。高增长预期“打折”,或成为资金兑现的触发因素之一。
受龙头拖累,科技板块中不少成分股再次承压。半导体设备股领跌,拓荆科技、中科飞测跌超10%,华海清科、中微公司、盛美上海跌超6%,科创50指数跌超2%。
近几个月,含科量较重的“双创”几乎成了一对“难兄难弟”:科创50较高点已回落39.80%,9月以来跌21.09%;创业板指9月以来跌20.14%,自6月25日高点以来跌35.40%。连跌多日之下,多数个股已进入熊市区间,部分个股甚至腰斩乃至跌逾70%。
有投资者调侃当前的行情:“少年不知白酒香,错把科技加满仓。中年不知银行好,错把AI当成宝。”
对于这种切换,机构多倾向于从“资金再平衡”的角度去理解。华源证券近期报告指出,近期市场风格有所分化,前期表现较强的AI及科技板块在缺乏新的强催化、市场对盈利兑现和资本开支回报关注度提升的背景下波动加大,资金配置或逐步由高估值成长向低估值、盈利确定性较强的价值资产再平衡。在市场风格可能向低估值切换的背景下,应进一步筛选估值具备安全边际、同时基本面和股东回报具有支撑的优质公司。
科技板块已经历3个多月的连续调整,超跌反弹还有多远?上半年的行情还能再现吗?
市场人士表示,中长期看,不少个股或仍有下行空间,很多公司最终可能“打回原形”。可以确定的是,在盈利验证与风格再平衡完成之前,市场或更多以结构性机会而非系统性行情的方式运行。至于这场再平衡会持续多久,或许还要等待三季报的盈利验证给出更多线索。
版权和免责申明
凡注有"浙江在线"或电头为"浙江在线"的稿件,均为浙江在线独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为"浙江在线",并保留"浙江在线"的电头。